中国电池产业在2025年迎来全面增长,行业格局正发生深刻变化
2025年,中国电池行业展现出强劲的发展势头,不仅在产销规模、出口表现上实现跃升,多家企业业绩与股价也同步上扬,整体行业呈现多层次、多赛道并行推进的新态势。
与以往由宁德时代和比亚迪主导的局面不同,当前亿纬锂能、中创新航、国轩高科、欣旺达等企业均实现显著增长。新进入者如正力新能、瑞浦兰钧也迅速崭露头角,前者已实现盈利,后者也接近盈亏平衡,显示出更健康的行业生态。
动力电池依托新能源汽车市场持续放量,而储能电池则借助全球能源转型机遇,成为增长最快的细分领域。龙头企业保持领先,二线企业依靠灵活战略快速跟进,市场活力进一步增强。
一、动力电池增速超越整车,带电量提升成主因
据中国汽车动力电池产业创新联盟数据显示,2025年8月,国内动力电池销量达98.9GWh,环比增长8.5%,同比上涨44.4%。相比之下,新能源汽车销量为139.5万辆,同比增长26.8%,电池增速明显高于整车。
背后原因在于电动汽车平均带电量提高。2025年8月,新能源汽车平均带电量为54.0kWh,相比去年同期的46.4kWh提升16.4%。尤其混动车型电池容量扩大显著,包括插电混动和增程式车型,纯电续航超过300公里已逐渐成为市场主流配置。
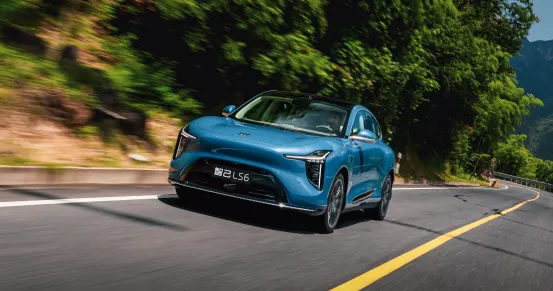
例如,岚图FREE增程版、零跑C11、极氪9X、智己LS6等车型纯电续航均突破300公里,部分甚至达到450公里。车辆带电量提高成为推动电池需求增长的关键因素。
二、出口持续增长,储能电池表现突出
在国内市场高涨的同时,电池出口也保持稳定增长。2025年8月,我国动力与其他电池共计出口22.6GWh,同比增长23.9%。1-8月累计出口173.1GWh,同比增幅达48.5%,占整体销量比例达18.8%。
动力电池8月出口15.1GWh,同比增长35.7%;1-8月累计出口111.5GWh,同比增长30.3%。中创新航、国轩高科、亿纬锂能、蜂巢能源等企业出口增速显著,部分企业增速甚至超过行业平均水平。
特别值得注意的是,1-8月其他电池(主要包括储能电池)累计出口61.6GWh,同比大幅增长99.0%。据不完全统计,2024年至2025年8月,中国储能企业在海外签约订单总规模接近250GWh,中东、欧洲、澳大利亚等地区需求旺盛。
中东因电力设施重建与能源转型加速,对储能电池需求急剧上升,甚至带动价格上扬。不少电池企业如瑞浦兰钧、亿纬锂能已逐步转型为“动力+储能”双轮驱动模式,储能业务成为业绩新增长极。
三、企业业绩普涨,板块表现强劲
2025年上半年,电池企业营收与净利润普遍提升。宁德时代营收1788.9亿元,净利润同比增长33.33%;亿纬锂能营收281.7亿元,同比增长30.06%;中创新航营收164.19亿元,净利润增长87.14%;国轩高科营收193.94亿元,净利润达3.67亿元,创近七年**表现。
新势力企业如正力新能营收31.72亿元,同比增长71.9%,实现扭亏为盈;瑞浦兰钧亏损幅度收窄超八成,孚能科技亏损也有所减少。企业业绩的整体好转成为推动电池板块在资本市场上行的关键支撑。
此外,固态电池作为下一代重点技术方向,虽尚未大规模商用,但已成为行业热点。据预测,全球固态电池市场规模将从2025年的144亿元增长至2030年的2180亿元,年均复合增长率达72%,发展潜力被广泛看好。
除动力和储能两大赛道之外,人形机器人等新兴领域也为电池企业带来新机遇,二、三线企业可凭借灵活性快速切入细分市场。同时,原材料价格处于相对低位,有效缓解成本压力,拓宽企业盈利空间。国际市场上,韩系电池企业竞争力下降,也为中国企业腾出更多机会。
总结来看,当前电池行业正处于周期筑底、逐步向上的阶段,在政策、市场、技术、成本等多重利好因素推动下,行业景气度持续提升。但也需意识到,行业仍面临原材料价格波动、产能过剩、价格战等潜在风险。企业需加强核心技术创新与市场风险应对能力,才能在行业竞争中行稳致远。
——END——
如果您对工业传动与自动化组件感兴趣,欢迎访问富达仕(FDS)官网了解更多气动元件与行业解决方案。
您的“点赞”和“在看”对我们非常重要!点亮星标,及时获取行业资讯与技术分享。